Contre-expertise assurance : votre expert réévalue vos dommages.
L’expert de l’assurance est missionné par l’assureur. Le vôtre est mandaté par vous seul : il réévalue les dommages, relit le chiffrage proposé et argumente une contre-proposition.
- Expert indépendant de votre assureur
- Dossier pris en charge sous 24 h, visite sur place
- Rapport signé par l’expert, chiffrage argumenté
Nos cas réels, sur le terrain
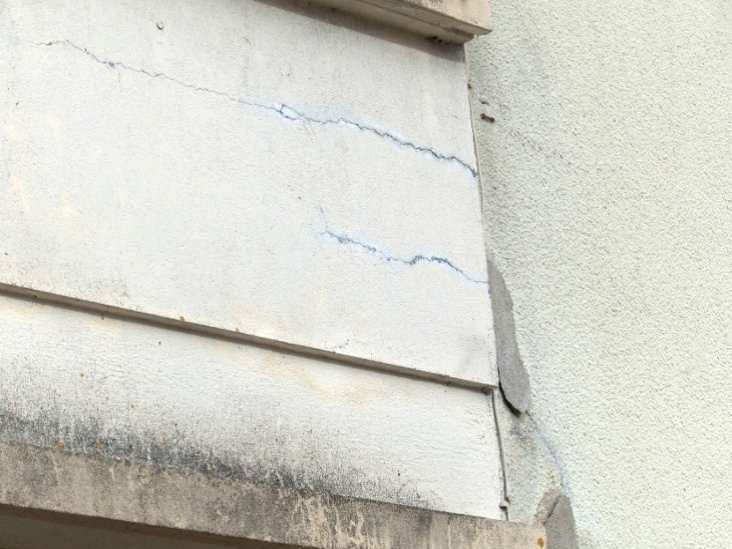
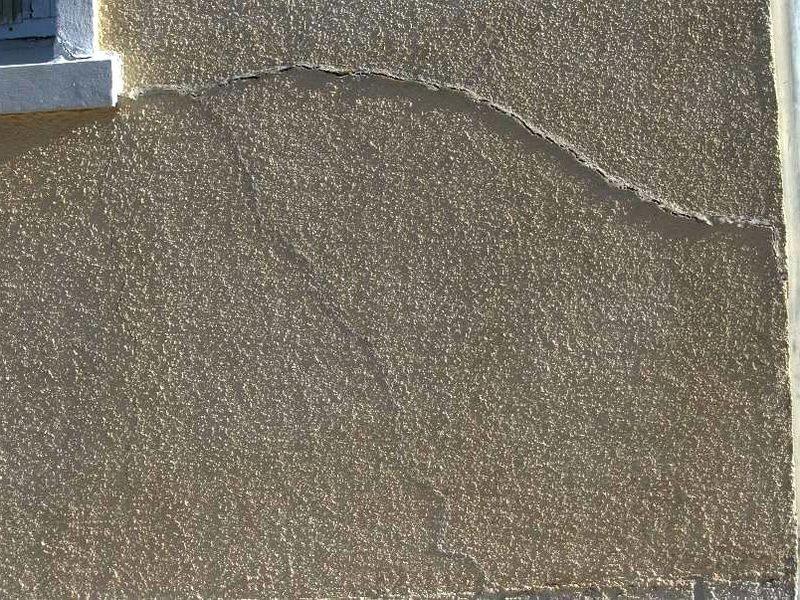
Photos tirées de rapports d’expertise réels, anonymisés.
01Votre situation
Faut-il contester ?
Dégât des eaux, sécheresse, incendie, tempête : après un sinistre, la proposition de l’assureur n’est pas toujours à la hauteur des dommages réels.
Une contre-expertise se justifie si
- l’indemnisation proposée vous paraît trop basse
- la prise en charge est refusée, ou la cause contestée
- des dommages ont été oubliés ou minimisés
- la visite de l’expert de l’assurance a été rapide
Avant de signer quoi que ce soit
- Prenez le temps de faire vérifier le chiffrage avant d’accepter une proposition
- Gardez le rapport de l’expert de l’assurance, votre contrat et vos échanges
- Ne jetez pas les éléments endommagés, photographiez tout
- Relisez la clause « expertise » de votre contrat : certains prévoient la prise en charge de vos honoraires d’expert
02Avec ExpertGo
Un contre-chiffrage argumenté, de votre côté
Il examine le dossier
Rapport de l’expert de l’assurance, proposition d’indemnisation et garanties de votre contrat.
Il constate sur place
Dommages visibles et moins visibles, cause du sinistre, état des structures touchées.
Il réévalue
Les dommages et leur coût de réparation, poste par poste, à dires d’expert.
Il argumente
Une contre-proposition motivée, que vous transmettez à votre assureur.
Votre rapport
Rapport sous 10 jours ouvrés après la visiteÉcrit et signé par l’expert, vous pouvez le transmettre à votre assureur, à l’entreprise ou à votre avocat, et le produire devant un tribunal si nécessaire.
- Examen du rapport de l’expert de l’assurance et de votre contrat
- Visite sur place, constats et relevés
- Réévaluation des dommages, poste par poste
- Chiffrage des réparations à dires d’expert
- Contre-proposition d’indemnisation argumentée
Non inclus : démarches auprès de l’assureur, travaux de réparation, sondages destructifs.
03Définition
Qu’est-ce qu’un expert d’assuré ?
À retenir
- Une contre-expertise consiste à faire réévaluer vos dommages par un expert que vous mandatez, lorsque l’indemnisation proposée vous paraît trop basse ou que la prise en charge est refusée.
- L’expert qui intervient pour la compagnie est mandaté et rémunéré par elle. Votre expert, dit expert d’assuré, n’a aucun lien avec votre assureur ni avec les entreprises de travaux.
- Il examine le rapport de l’assurance et votre contrat, constate sur place, chiffre les dommages poste par poste et argumente une contre-proposition que vous transmettez à votre assureur.
- Si le désaccord persiste, la plupart des contrats prévoient une tierce expertise, dont le coût est en général partagé entre vous et l’assureur.
- Commande en ligne, tarif affiché à partir de 590 EUR TTC, dossier pris en charge sous 24 h dans nos zones couvertes, rapport en principe sous 10 jours ouvrés après la visite.
Un expert en bâtiment que vous choisissez et payez, pour défendre votre évaluation face à celle de la compagnie.
- Il est mandaté par vous seul : il ne travaille ni pour votre assureur ni pour une entreprise de travaux.
- Il relit le rapport de l’expert de l’assurance et les garanties de votre contrat.
- Il fait ses propres constatations sur place, y compris sur les dommages moins visibles.
- Il chiffre les réparations poste par poste, selon la même méthode que l’expert de la compagnie.
- Il discute ensuite d’expert à expert, sur un terrain technique, et non d’après une impression.
04Quand intervenir
Quand une contre-expertise se justifie
Elle ne sert pas à contester par principe : elle sert quand un écart précis peut être démontré.
Tous les sinistres sont concernés : dégât des eaux, fissures liées à la sécheresse, incendie, tempête, effondrement. Pour un incendie, notre page expertise après incendie détaille les points propres à ces dossiers.
- L’indemnisation proposée vous paraît nettement inférieure au coût réel des réparations.
- La prise en charge est refusée, ou la cause retenue par l’expert de l’assurance vous semble contestable.
- Des dommages ont été oubliés ou minimisés : dégâts secondaires, ouvrages cachés, mise en conformité.
- La vétusté appliquée vous paraît excessive au regard de l’état réel du bien.
- La visite de l’expert de l’assurance a été rapide, sans relevés ni mesures.
05Déroulement
Comment se déroule une contre-expertise
Quatre étapes, de la commande en ligne à la contre-proposition.
Vous commandez en ligne
Vous décrivez le sinistre et vous voyez le prix avant de commander. Votre dossier est pris en charge sous 24 h par un expert de votre zone.
L’expert étudie votre dossier
Il lit le rapport de l’expert de l’assurance, la proposition d’indemnisation et les garanties de votre contrat, puis il prend rendez-vous avec vous.
Il constate sur place
Il relève les dommages visibles et moins visibles, recherche la cause du sinistre, prend des photos et des mesures, et chiffre les réparations poste par poste.
Vous recevez son rapport
Le rapport, écrit et signé par l’expert, contient sa réévaluation et une contre-proposition argumentée. Vous le transmettez à votre assureur avec votre demande de révision.
06Prix
Combien coûte une contre-expertise, et qui la paie ?
Le tarif s’affiche en ligne avant de commander. Votre contrat peut en prendre une partie en charge.
Sur ExpertGo, la contre-expertise démarre à 590 EUR TTC : étude du dossier, visite sur place, chiffrage et rapport signé compris. Acompte de 50 % à la commande, solde à la remise du rapport, ou la totalité en 3 ou 4 fois sans frais (PayPal, Klarna). Sur un sinistre de grande ampleur, un devis personnalisé est établi.
La garantie « honoraires d’expert »
Certains contrats d’assurance habitation prennent en charge les honoraires de l’expert que vous choisissez, souvent dans la limite d’un plafond. Relisez la clause « expertise » ou « honoraires d’expert » de votre contrat avant de commander.
Le tiers expert
Si votre expert et celui de l’assurance ne s’accordent pas, ils peuvent désigner un troisième expert. Son coût est en général partagé à parts égales entre vous et l’assureur, selon les termes de votre contrat.
07Les recours
Si l’assureur maintient sa position
Le rapport de votre expert sert à chacune des étapes suivantes.
Gardez en tête le délai : en matière d’assurance, une action se prescrit en principe par deux ans à compter de l’évènement qui y donne naissance.
La réclamation écrite
Adressez au service réclamations de votre assureur une demande de révision motivée, avec le rapport de votre expert.
La tierce expertise
Si le désaccord porte sur le chiffrage, un troisième expert peut être désigné, à l’amiable ou par le juge.
Le médiateur de l’assurance
Après votre réclamation, vous pouvez saisir gratuitement la Médiation de l’assurance, puis, en dernier recours, le tribunal.
08À lire aussi
Nos guides, et nos autres expertises
09Questions fréquentes
Vos questions
L’expert de l’assurance n’est-il pas neutre ?
Il est missionné et rémunéré par l’assureur. Votre expert, lui, est mandaté par vous seul : il n’a aucun lien avec votre assureur ni avec les entreprises de travaux.
Que se passe-t-il si les deux experts ne sont pas d’accord ?
Beaucoup de contrats prévoient une expertise amiable contradictoire, puis le recours à un troisième expert en cas de désaccord persistant. Relisez la clause « expertise » de votre contrat.
Qui transmet le rapport à l’assureur ?
Vous. Le rapport vous appartient : vous l’envoyez à votre assureur avec votre demande de révision, ou à votre avocat si le litige se prolonge.
Qu’est-ce qu’une contre-expertise après un sinistre ?
L’expert de mon assurance n’est-il pas neutre ?
Combien coûte une contre-expertise ?
Comment contester le rapport de l’expert de mon assurance ?
Puis-je faire réparer avant la contre-expertise ?
Combien de temps ai-je pour contester ?
Combien de temps ai-je pour contester l’indemnisation ?
Les actions liées à un contrat d’assurance se prescrivent en principe par deux ans à compter de l’événement. N’attendez pas : l’expertise prend du temps, et votre rapport doit arriver avant la clôture du dossier.
Mon assureur peut-il refuser mon expert ?
Il ne peut pas vous empêcher de faire appel à votre propre expert. Le rapport de celui-ci est transmis à l’assureur, qui doit y répondre ; en cas de désaccord persistant, une tierce expertise peut être demandée.
Le prix peut-il changer après la visite ?
Le prix affiché couvre la mission telle que vous l’avez décrite, déplacement et rapport compris. Si l’expert constate sur place un écart important (surface, accès, investigations en plus), un complément peut vous être proposé, validé au préalable par ExpertGo. Il n’est jamais imposé : vous restez libre de le refuser.
Mon assurance ou ma protection juridique peut-elle payer l’expertise ?
Selon votre contrat, la protection juridique peut prendre en charge tout ou partie des honoraires d’un expert en cas de litige. Vérifiez vos garanties ou interrogez votre assureur : la facture de l’expertise est à votre disposition pour la lui transmettre.
Qui est l’expert qui viendra, et comment est-il choisi ?
Un expert bâtiment ou immobilier indépendant, sélectionné sur dossier : diplômes, qualifications, assurance responsabilité civile professionnelle et rapports déjà produits. Son identité et ses qualifications figurent sur la lettre de mission que vous signez avant la visite.
Pourquoi un acompte avant la visite ?
L’acompte de 50 % réserve la mission et permet de confier votre dossier à un expert. Le solde est réglé automatiquement, avec la même carte, à la remise du rapport. Vous disposez de 14 jours de rétractation.
Le rapport peut-il servir devant un juge ?
Le rapport d’une expertise amiable, signé par l’expert, peut être produit en justice comme élément de preuve ; sa portée dépend du cadre et des autres pièces du dossier. Pour une expertise judiciaire, c’est le juge qui désigne l’expert.
Et si aucun expert n’intervient dans ma commune ?
Le parcours vous le dit dès la saisie de l’adresse, avant toute commande. Vous pouvez laisser vos coordonnées, sans engagement : nous vous prévenons dès qu’un expert intervient dans votre secteur.
Sources utiles
Les références officielles sur lesquelles s’appuie cette page.
- Service-Public : comment se déroule l’expertise d’assurance : Rôle de l’expert, contestation du rapport et tierce expertise.
- Service-Public : délai de prescription en assurance : Le délai de deux ans pour agir contre son assureur.
- La Médiation de l’assurance : Saisine gratuite après une réclamation auprès de l’assureur.