Votre assurance vous indemnise mal ? Faites chiffrer par votre propre expert.
L’expert de l’assurance est missionné par l’assureur. Le vôtre est mandaté par vous seul : il réévalue les dommages, relit le chiffrage proposé et argumente une contre-proposition.
- Expert indépendant de votre assureur
- Expert assigné sous 48 h, visite sur place
- Rapport signé par l’expert, chiffrage argumenté
Nos cas réels, sur le terrain
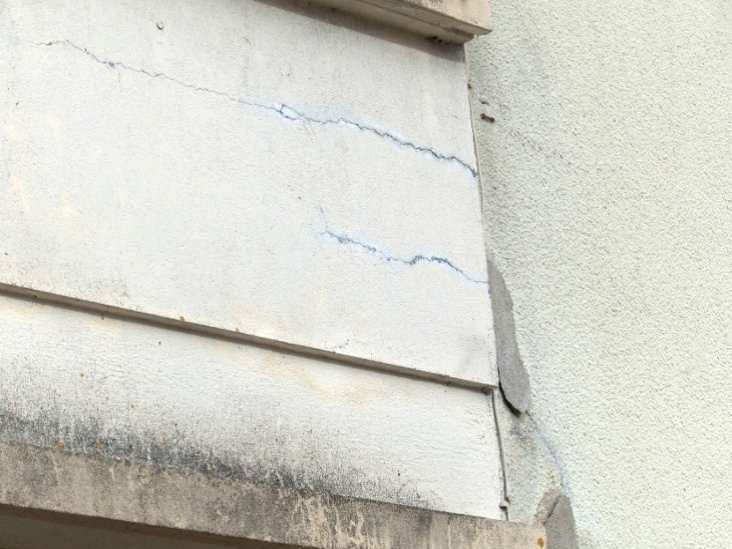
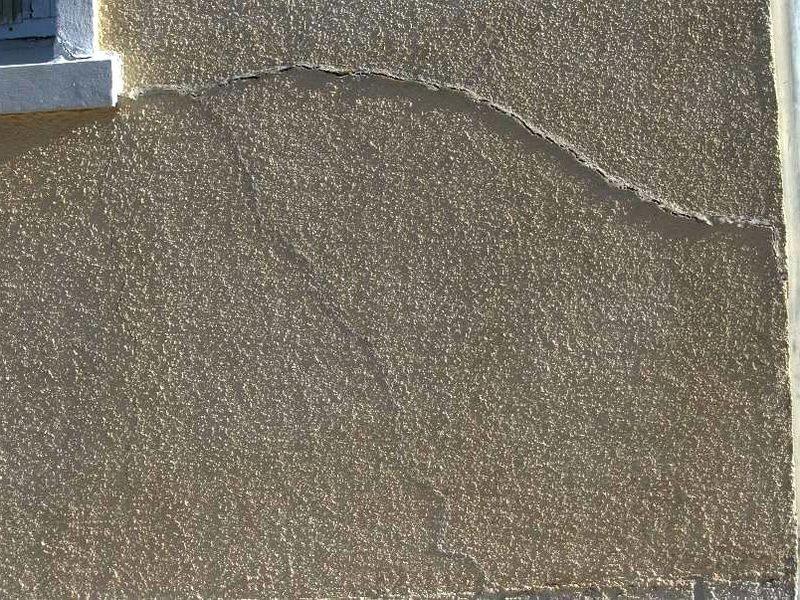
Photos tirées de rapports d’expertise réels, anonymisés.
01Votre situation
Faut-il contester ?
Dégât des eaux, sécheresse, incendie, tempête : après un sinistre, la proposition de l’assureur n’est pas toujours à la hauteur des dommages réels.
Une contre-expertise se justifie si
- l’indemnisation proposée vous paraît trop basse
- la prise en charge est refusée, ou la cause contestée
- des dommages ont été oubliés ou minimisés
- la visite de l’expert de l’assurance a été rapide
Avant de signer quoi que ce soit
- Prenez le temps de faire vérifier le chiffrage avant d’accepter une proposition
- Gardez le rapport de l’expert de l’assurance, votre contrat et vos échanges
- Ne jetez pas les éléments endommagés, photographiez tout
- Relisez la clause « expertise » de votre contrat : certains prévoient la prise en charge de vos honoraires d’expert
02Avec ExpertGo
Un contre-chiffrage argumenté, de votre côté
Il examine le dossier
Rapport de l’expert de l’assurance, proposition d’indemnisation et garanties de votre contrat.
Il constate sur place
Dommages visibles et moins visibles, cause du sinistre, état des structures touchées.
Il réévalue
Les dommages et leur coût de réparation, poste par poste, à dires d’expert.
Il argumente
Une contre-proposition motivée, que vous transmettez à votre assureur.
Votre rapport
Rapport sous 10 jours ouvrés après la visiteÉcrit et signé par l’expert, vous pouvez le transmettre à votre assureur, à l’entreprise ou à votre avocat, et le produire devant un tribunal si nécessaire.
- Examen du rapport de l’expert de l’assurance et de votre contrat
- Visite sur place, constats et relevés
- Réévaluation des dommages, poste par poste
- Chiffrage des réparations à dires d’expert
- Contre-proposition d’indemnisation argumentée
Non inclus : démarches auprès de l’assureur, travaux de réparation, sondages destructifs.
03Questions fréquentes
Vos questions
L’expert de l’assurance n’est-il pas neutre ?
Il est missionné et rémunéré par l’assureur. Votre expert, lui, est mandaté par vous seul : il n’a aucun lien avec votre assureur ni avec les entreprises de travaux.
Que se passe-t-il si les deux experts ne sont pas d’accord ?
Beaucoup de contrats prévoient une expertise amiable contradictoire, puis le recours à un troisième expert en cas de désaccord persistant. Relisez la clause « expertise » de votre contrat.
Qui transmet le rapport à l’assureur ?
Vous. Le rapport vous appartient : vous l’envoyez à votre assureur avec votre demande de révision, ou à votre avocat si le litige se prolonge.
Combien de temps ai-je pour contester l’indemnisation ?
Les actions liées à un contrat d’assurance se prescrivent en principe par deux ans à compter de l’événement. N’attendez pas : l’expertise prend du temps, et votre rapport doit arriver avant la clôture du dossier.
Mon assureur peut-il refuser mon expert ?
Il ne peut pas vous empêcher de faire appel à votre propre expert. Le rapport de celui-ci est transmis à l’assureur, qui doit y répondre ; en cas de désaccord persistant, une tierce expertise peut être demandée.
Le prix peut-il changer après la visite ?
Le prix affiché couvre la mission telle que vous l’avez décrite, déplacement et rapport compris. Si l’expert constate sur place un écart important (surface, accès, investigations en plus), un complément peut vous être proposé, validé au préalable par ExpertGo. Il n’est jamais imposé : vous restez libre de le refuser.
Mon assurance ou ma protection juridique peut-elle payer l’expertise ?
Selon votre contrat, la protection juridique peut prendre en charge tout ou partie des honoraires d’un expert en cas de litige. Vérifiez vos garanties ou interrogez votre assureur : la facture de l’expertise est à votre disposition pour la lui transmettre.
Qui est l’expert qui viendra, et comment est-il choisi ?
Un expert bâtiment ou immobilier indépendant, sélectionné sur dossier : diplômes, qualifications, assurance responsabilité civile professionnelle et rapports déjà produits. Son identité et ses qualifications figurent sur la lettre de mission que vous signez avant la visite.
Pourquoi un acompte avant la visite ?
L’acompte de 50 % réserve la mission et permet d’assigner l’expert. Le solde n’est dû qu’après l’intervention, au plus tard à la remise du rapport. Vous disposez de 14 jours de rétractation.
Le rapport peut-il servir devant un juge ?
Le rapport d’une expertise amiable, signé par l’expert, peut être produit en justice comme élément de preuve ; sa portée dépend du cadre et des autres pièces du dossier. Pour une expertise judiciaire, c’est le juge qui désigne l’expert.
Et si aucun expert n’intervient dans ma commune ?
Le parcours vous le dit dès la saisie de l’adresse, avant toute commande. Vous pouvez laisser vos coordonnées, sans engagement : nous vous prévenons dès qu’un expert intervient dans votre secteur.